
三菱UFJカード ゴールド
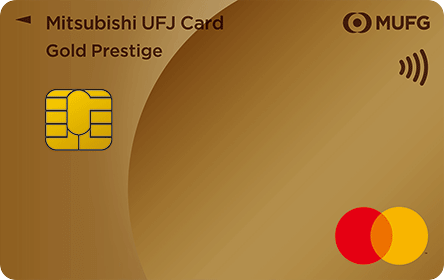
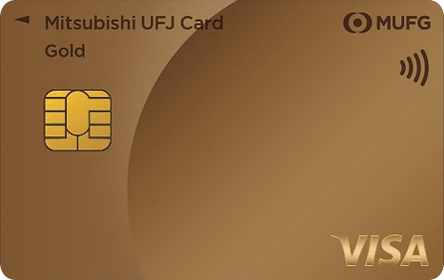


初年度年会費無料で多彩な優遇が受けられるゴールドカードです。
カード利用でグローバルポイントが貯まり、年間利用金額が合計100万円以上の場合には2,200ポイント(11,000円相当)がもらえます。また、全国のセブン‐イレブンやコカ・コーラ自販機のほか、対象の飲食店やスーパーなどで利用すると7.0%グローバルポイント還元され、さらに参加条件および各種条件を達成することで最大20%のグローバルポイント還元が受けられます(※)。ゴールド会員専用のサービスとして、ゴールドデスクや空港ラウンジサービスも利用可能です。※1ポイント=5円相当として利用した場合。※最大20%グローバルポイント還元には利用金額の上限など各種条件あり。
| 年会費 | 11,000円(初年度無料) | 追加カード | ETCカード、家族カード |
|---|---|---|---|
| ポイント還元率 | 0.5%~7.0% | 付帯保険 | 海外旅行、国内旅行、ショッピング |
| 貯まるポイント | グローバルポイント | 電子マネー機能 | - |
| 交換可能マイル | JALマイル | 対応する電子ウォレット | Apple Pay |



このページのスレッド一覧(全17スレッド)

| 内容・タイトル | ナイスクチコミ数 | 返信数 | 最終投稿日時 |
|---|---|---|---|
 11/16以降、公共料金や通信費のポイント還元率が改悪 |
3 | 1 | 2026年10月19日 14:37 |
 一般カードと比べてメリットが乏しい |
21 | 70 | 2026年10月13日 18:17 |
| 海外旅行傷害保険が自動付帯 |
3 | 1 | 2026年8月27日 13:30 |
 一般カードからのランクアップについて |
8 | 12 | 2026年8月18日 21:17 |
| 最大20%のポイント還元はスマホタッチ不可 |
8 | 19 | 2026年7月11日 02:01 |
 ウェルスナビ for 三菱UFJ銀行 クレカ積立 |
1 | 0 | 2026年7月10日 22:00 |




- 「質問の絞込み」の未返信、未解決は最新1年、解決済みは全期間のクチコミを表示しています


 お気に入りに追加


https://www.cr.mufg.jp/member/new/20260914_02.html
別スレにも書きましたが、重要なことなので新しいスレを立てて周知します。
三菱UFJカード、公共料金(電気・ガス・水道)、税金、保険料・通信費などの利用に対するポイント還元率が
2027年1月12日(火)請求分(=11/16以降利用分)より0.1%にダウンします。
(5,000円ごとに1ポイントなので、4,999円以下が切り捨て)
ゴールドカードは年100万円利用するとボーナスポイントをもらえますし、対象店舗での還元率アップもあるので、公共料金や通信費の支払いなどをこのカードに集めている人が多いと思います。
ご注意ください。
 2点


補足です。
対象店舗での還元率アップがあるのは携帯電話料金と電気料金だけで、その会社も限られます。
携帯電話料金:au(povo含む)、NTTドコモ(ahamo含む)、ソフトバンク(LINEMO含む)、ワイモバイル
電気料金:グローバルポイントでんき、北海道電力、東北電力、北陸電力、東京電力、中部電力ミライズ、関西電力、中国電力、四国電力、九州電力、沖縄電力、auでんき
一方、還元率が0.1%にダウンする携帯電話料金と電気料金の会社はもっと多いです(公式URLにリストがあります)。
対象店舗での還元率アップにならない携帯電話料金と電気料金は、リクルートカードなど他のクレカで払う方がいいでしょう。
書込番号:26571416
1点


このカード、Web入会なら初年度無料になりますが、それでも、一般カードと比べてメリットが乏しいと思います。
例えば、三井住友ナンバーレスゴールドなら、年100万円以上使えば翌年度以降年会費無料+10000ポイントという特典があります。
しかし、このカードは楽Payによる年会費3000円引きがあるぐらいで、ゴールドとしての特典は三井住友カードと比べて見劣りします。
(国内空港ラウンジや海外旅行傷害保険など、ゴールドカードに普通ある特典はありますが)
これでは、三菱UFJカードは一般で十分ということになります(対象店舗で最大15%還元は同じなので)。
8点

>mini*2さん
私も以前に価格コムのクチコミにランクアップを迷っている旨を書いた記憶があります。
理由は全く同じで、年会費自体は別としてプライオリティパスが無料発行のプラチナカードはそれなりに意味がありますが、年会費無料のセゾンゴールドアメックスがあれば特に要らないし…
かと言ってゴールドプレステージは年会費有料でまで持つ魅力もないし…
と、色々迷ったのですが、
・楽ペイ利用で年一回繰上返済を若干残すと年会費11000円→8000円
・年間100万円以上利用で2200ポイント付与で、アマゾンギフト券に1ポイント5円で交換可能
・上記2点を組み合わせると、約3000円分お得っぽい
ということで、
「私自身がアマゾンのそこそこヘビーユーザー」かつ「ポイント交換からアマゾンへのギフト券登録までスマホで1~2分で完結する」ので、結局はとりあえずイニシャルカードからゴールドプレステージにランクアップしました。
まあ、それ以外に
・金額は兎も角、海外旅行傷害保険が自動付帯
・ゴールドグルメセレクション(都心に出るのが億劫ですが…)
・ゴールドクラブオフ(有料VIPはどうか知りませんが、平だと余り他と違わないような気も…)
など、若干イニシャルよりサービスがあります。
それと、コールセンターの応対は若干丁寧になったような気がします。
こればっかりは、偶々のアタリハズレがありますが。
が、100万円以下の利用で年会費を払ってまで持つカードではないと思います。
尚、ラックアップだと、番号、セキュリティーコード、年会費請求月、ショッピング利用可能枠等は変わりますが、(年会費初年度無料はない代りに)ポイントや利用実績、楽ペイ登録情報等は引き継がれるようです。
書込番号:26049863
1点
>mini*2さん
先ほどのコメントの修正です。
「尚、ランクアップだと、番号、セキュリティーコード、年会費請求月、ショッピング利用可能枠等は変わりますが、(年会費初年度無料はない代りに)ポイントや利用実績、楽ペイ登録情報等は引き継がれるようです。」
・ラックアップ→ランクアップ
・ポイントや利用実績、楽ペイ登録情報等は引き継がれるようです。→ポイント、楽ペイ登録情報等は引き継がれるようです。
(アプリで確認できる範囲では、利用実績はランクアップ切替の直近月の分は引き継がれていたようです。)
失礼いたしました。
書込番号:26049873
0点
>タマに見る程度ですがナニか?さん
>・金額は兎も角、海外旅行傷害保険が自動付帯
遅レスですみません。
おっしゃるように、このゴールドカードはまだ海外旅行保険が自動付帯ですね。
https://www.cr.mufg.jp/apply/card/mucard_goldprestige/insurance/injury_ab/index.html
今となっては凄く珍しいです。
書込番号:26176033
0点
>mini*2さん
レスありがとうございます。
私がこのカードにランクアップした理由はSAISON GOLD Premiumのボーナスポイント(50万円毎に最大1%)と大差ないように思ったからです。
三井住友カード ゴールド(NL)、エポスゴールドカード利用の残りをSAISON GOLD Premiumに回していたのですが…
前述の通り、楽ペイ利用で年一回故意に支払残を少額残して数円の手数料を発生させると年会費は8000円となる一方で、100万円以上ショッピング利用すると11000円相当のポイントを貰えるので、3000円分お得になります。
また、ゴールドプレステージの場合は月10万円以上の利用でグローバルPLUS50で通常ポイント付与が1.5倍=0.75%になります。
2つ合わせると、ボーナスポイント分0.25%(=3000円/120万円)+通常ポイント分0.75%で年間120万円利用時最大1%の還元となりそう、と考えた次第です。
三菱UFJカードの場合は、イニシャルカードで特定ショップのみ利用するか、ゴールドプレステージで120万円以上利用で通常ポイントUPの上で特定ショップのポイント加算も獲得するか、のいずれかだな…と。
それと、年会費無料ゴールドより若干サービスが良くて実質年会費無料になるので、まあいいか、と切り替えました。
書込番号:26176438
1点
>タマに見る程度ですがナニか?さん
>ボーナスポイント分0.25%(=3000円/120万円)+通常ポイント分0.75%で年間120万円利用時最大1%の還元となりそう、と考えた次第です。
不勉強でしたが、このカード、年100万円以上使うと年間利用ボーナス2200ポイントをもらえ、それだけで年会費が実質無料になるようです。
https://www.cr.mufg.jp/mufgcard/point/global/save/pt/index.html
お書きになられた「ボーナスポイント分0.25%(=3000円/120万円)」と違いますが、どうなんでしょう?
書込番号:26176879
0点
>mini*2さん
多分ご存知の事かと、書き方が端折っており、申し訳ありません。
以下に関係する事項の三菱UFJの説明ページのリンクを貼っておきます。
①年間利用ボーナス
https://www.cr.mufg.jp/mufgcard/point/global/save/pt/index.html
他のカードと違い年会費無料ではなく、吹き出しに「年会費の負担が気にならない」とはありますが、飽くまでも「年間100万円以上の利用で11000円相当のグローバルポイントプレゼント」です。、
そもそも、同ページの図のように時系列で年会費請求→年間利用ボーナスとなりますので、年会費は必ず払うことになります。
一方、その年会費には優遇(割引)があります。
②「楽Pay」年会費優遇詳細
https://www.cr.mufg.jp/landing/mufgcard/apply/rakupay/index.html
ご質問の件はこの部分かと思います。優遇条件は以下の通り。
・「楽Pay」にご登録。
・「楽Pay」ご利用分が翌月以降に繰り越され、優遇判定期間(*)の間に、リボ払い手数料をお支払い。
簡単に言うと、ゴールドプレステージカードの場合、楽Payのリボ払い手数料を少額でも1回発生させて支払うと年会費が8000円になる、という事です。
私の場合、楽Payの枠を10万円としておりますが、毎月それを超えますので、毎月23,4日くらいにサービスデスクに電話して、15日〆分までの全額繰上返済を申し込んでいます。
但し、年1回だけ少額(例えば1000円)残しでの繰上返済として、翌月・翌々月(日割りの関係で2ヶ月に渡ります)に計10円程度の手数料を故意に発生させております。
という事で、①、②の差引で約3000円分のポイントが残ることになります。
ついでに、「グローバルPLUS」はご存知かと思いますが、リンクを付けておきます。
https://www.cr.mufg.jp/mufgcard/point/global/save/gplus/index.html
又、通常のグローバルポイント(0.5%)とグローバルPLUS(例えばグローバルPLUS50なら0.25%)の対象外となる取引は以下のリンクにあります。
https://www.cr.mufg.jp/mufgcard/point/global/excluding/index.html
大半のコード決済アプリのチャージが「特定のお取引き」で集計対象外となっております。
そこで、実はあまり知られていないかも?な点ですが、①のリンクページの*1は重要です。
「特定のお取引き」は入っておりません。
「年間利用ボーナスの集計」では、コード決済へのチャージも集計対象との事をサービスデスクにも確認しております。
コード決済へのチャージという今時なかなかポイントが付かない利用ですが、このカードの「年間利用ボーナス」獲得には寄与します。
私の場合、auPAYでeLTAX支払をやっているので、年間利用ボーナスだけなら、かなり寄与してますね。
書込番号:26177008
3点
今見たら「ナイス」も付いたようですので、取り敢えず意味は通じる説明になったかな、と。
ただ、実はこのカードの利用方法の当初の狙いと現在の狙いが変わってきているので、その点も追記しておきます。
1.当初の狙い
前述のコメント通り、月間10万円以上利用してグローバルPLUS50適用で基本ポイント0.75%、年間9000円分とする一方で、、
年間利用ボーナス11000円相当も獲得でき、年会費割引で年会費分を差し引いても約3000円分のお釣りが来る。
高還元率ショップの加算ポイントを除いても、年間120万円利用時には、上記の9000円+3000円=12000円と還元率最大1%相当!?
他のサービスと合わせると、SAISON GOLD Premiumより良き哉、と。
2.現在の狙い
コード決済アプリへのチャージ分も11000円相当の「年間利用ボーナスの集計対象」と確認してから以下のように変わりました。
月間利用は高還元率のスーパー、コンビニと高還元率加算要件分(携帯料金等)に限定して月間4~5万円とする一方で(グローバルPLUS20対象の月間3万円以上ではあります)
eLTAX分のコード決済アプリへのチャージで年間50万円以上利用。
これで、年間利用ボーナス11000円相当も獲得でき、年会費割引で年会費分を差し引いても約3000円分のお釣りが来る。
私的には、こっちがお得かも?と、このカードの利用方法を変更しています。
元々、税金支払いも無駄なくポイント取得できないかと思っておりましたので、コード決済アプリへのチャージ分で年間利用ボーナス取得の上、年会費を払ってもお釣りが来るは良き哉、と。
ご参考までに。
書込番号:26179572
2点
>タマに見る程度ですがナニか?さん
それにしても、三菱UFJカードは宣伝が下手ですね。
このカードの紹介ページには、入会キャンペーンの12000ポイントと対象店舗での最大15%還元しか書いてません。
https://www.cr.mufg.jp/landing/mucard_goldprestige/af_ca_rdb/index_01.html
ここを見ただけでは、楽ペイ利用+手数料発生で年会費3000円割引、年間利用ボーナス、グローバルPLUSに気づかないと思います。
書込番号:26179683
1点
>mini*2さん
>ここを見ただけでは、楽ペイ利用+手数料発生で年会費3000円割引、年間利用ボーナス、グローバルPLUSに気づかないと思います。
・楽ペイ利用+手数料発生で年会費3000円割引
・グローバルPLUS
この2つはMUFGカードの昔から付いていた定常的サービスですので、新規のキャンペーン的なページには載せていないのかも?ですね。
以下の入会キャンペーンのページに目玉として載せている項目は、ここ数年急進した三井住友カードのストロングポイント毎に対抗策を打ち出して、独走を潰しに行っている感じですかね。
・入会キャンペーンの12000ポイント
・対象店舗での最大15%還元
・11000円相当分の年間利用ボーナス
三井住友カードが銀行・商社も含めてグループ総力で、ポイント高還元その他の攻勢をかけてきて以降、
三菱グループも従来の銀行、ローソン、KDDI等と組んだ動きに加えて、食品商社大手を抱えているので高還元ショップに食品スーパーを組み入れることが可能となったんでしょうが…
まあ、還元率15%とか11000円相当分の年間利用ボーナスがあれば、旧来のサービスは霞むのも事実ですから、説明を枝葉末節までする必要もなく、それで十分との判断かも。
書込番号:26179749
0点
>タマに見る程度ですがナニか?さん
>以下の入会キャンペーンのページに目玉として載せている項目は、ここ数年急進した三井住友カードのストロングポイント毎に対抗策を打ち出して、独走を潰しに行っている感じですかね。
同感ですが、これだけでは、三井住友ナンバーレスゴールドの一度だけ年100万円以上使えば翌年度以降年会費*永年*無料の方が断然お得!って感じになりません?
対象店舗での最大15%還元は年会費無料の一般カードでも同じなので
三井住友ナンバーレスゴールド+三菱UFJカード(一般) > 三菱UFJカード ゴールドプレステージ
という構図です。また、2025年4月からは以下も。
三井住友ナンバーレスゴールド+ローソンPontaプラス > 三菱UFJカード ゴールドプレステージ
書込番号:26179759
0点
>mini*2さん
「三井住友ナンバーレスゴールド+三菱UFJカード(一般) > 三菱UFJカード ゴールドプレステージ」という比較は、
「年会費無料カードの組み合わせ」でこのカード単体のメリットを上回るという意味では仰る通りかな、とも思います。
また、年間クレジット利用金額が100~200万円の方の選択肢としてはありだな、と思います。
100万円ボーナスポイント有のカードを1枚とそれ以外の高還元カード、といった感じ。
いずれにしても2枚対1枚の比較なので、何等かの前提があるのかな、とも思います。
ただ、私個人の話としては前の書き込みに
「三井住友カード ゴールド(NL)、エポスゴールドカード利用の残りをSAISON GOLD Premiumに回していたのですが…」と書いているとおり、年間クレジット利用金額が300万円以上なので、
「三井住友カード ゴールド(NL)+エポスゴールドカード+SAISON GOLD Premium」と「三井住友カード ゴールド(NL)+エポスゴールドカード+三菱UFJカード ゴールドプレステージ」を比較するとかになります。
或いは、単体カードで「三菱UFJカード ゴールドプレステージとSAISON GOLD Premiumの比較」とか
「三菱UFJカード ゴールドプレステージと三菱UFJカード(一般)の比較」とか
「三井住友ナンバーレスゴールドと三菱UFJカード ゴールドプレステージの比較」とかでしょうか?
三井住友NLの場合、一般カードはゴールドへのステップアップ用といった感じもしますが、三菱の場合は一般カード、ゴールドプレステージカードで住み分け用といった感じで、利用者側のニーズ次第だと思います。
私の場合は、税金支払いで年会費無料どころか、ポイント貰ってゴールドならOK!といった感じですね。
そういう意味では三菱は三井住友と異なり、Googlepay未対応といったように、オールラウンドに集客といった感じではないのかも?ですね。よく分かりませんが…
まあ、自分にとって良いカードですね。
書込番号:26179821
0点
>タマに見る程度ですがナニか?さん
年300万円以上使われるなら、年100万円使って1万円相当の還元がある年会費無料ゴールドカード3枚という選択がいいのでは?
・三井住友カード ゴールド(NL) ←無料化済
・エポスゴールドカード ←無料化済
・SAISON GOLD Premium ←インビテーションで永年無料
・JQ SAISON GOLD ←インビテーションで永年無料
年会費がかかる三菱UFJカード ゴールドプレステージが入る余地はあまりないように思いますが。。。
(対象店舗での利用は一般カードで間に合うので)
3枚ともそれぞれ100万円を超えてしまった分は、少額でも還元率1.2%のリクルートカードという布陣です。
(スマホ対応は弱いですが)
書込番号:26179828
0点
>mini*2さん
はい、既に数年前からそうしておりました。
この口コミにも「三井住友カード ゴールド(NL)、エポスゴールドカード利用の残りをSAISON GOLD Premiumに回していたのですが…」と書いていおります通り、
以前の私のカードラインアップは
・三井住友カード ゴールド(NL)、エポスゴールドカード、SAISON GOLD Premium、三菱UFJカードイニシャル
だったものを現在は
・三井住友カード ゴールド(NL)、エポスゴールドカード、三菱UFJカードゴールドプレステージ、SAISON GOLD Premium
に変更しております。
三井住友カード ゴールド(NL)、エポスゴールドカード、SAISON GOLD Premiumとも年会費無料化は既に終わっており、毎年所定のポイントを頂いております。
>・三井住友カード ゴールド(NL) ←無料化済
>・エポスゴールドカード ←無料化済
>・SAISON GOLD Premium ←インビテーションで永年無料
>・JQ SAISON GOLD ←インビテーションで永年無料
>年会費がかかる三菱UFJカード ゴールドプレステージが入る余地はあまりないように思いますが。。。
>(対象店舗での利用は一般カードで間に合うので)
上記に三菱UFJカードが入っていないと、常用スーパーの高還元が受けられないので、三菱UFJカードのイニシャルかゴールドプレステージでの比較となります。
(SAISON GOLD Premium、JQ SAISON GOLDには高還元ショプがありませんので、優先順位は下がります。)
そこで、これまで述べて来たように、
どのみち普通はポイントが期待できない税金支払い50万円と高還元率のスーパー・コンビニ利用分50万円で、
年会費無料どころか、3000円分のお釣りのポイントが貰えるわけですから当然の選択肢として
三菱UFJカードゴールドプレステージ > 三菱UFJカードイニシャル
となります。
三菱UFJカードゴールドプレステージは高還元率のスーパー・コンビニ以外まったく利用していませんので、
最後の残りをSAISON GOLD Premiumで50万円刻みにポイントを頂いている次第です。
まあ一般的にはmini*2さんの選択にようになるのかもですが、、かなりニッチな条件で「このカードの年会費割引の手間を惜しまない」&「eLTAXを利用する」私のような人間にはとても良いカードだと思います。
こんな使い方している人もいますよ、程度にご認識ください。
書込番号:26179894
1点
6/16以降のローソンPontaプラスの改悪で、俄然、このカードの注目度がアップしました。
三菱UFJカードを対象店舗で月5万円使うヘビーユーザーは、あと40万円で年100万円に到達します。
このカードだと、年100万円で年会費がチャラになり、楽Pay利息1度発生で3000円得します。
つまり、残り40万円で2000円分のポイントと3000円で計5000円になり、1.25%還元になります。
(携帯や電気料金など特定のサービスを払うとポイント還元率がアップしますし)
このため、三菱UFJ一般カードを対象店舗で60万円+他の還元率1%のカードで40万円払うのと遜色ないうえ、他のゴールドカードのサービスを享受できます。
書込番号:26490071
0点
>タマに見る程度ですがナニか?さん
>元々、税金支払いも無駄なくポイント取得できないかと思っておりましたので、コード決済アプリへのチャージ分で年間利用ボーナス取得の上、年会費を払ってもお釣りが来るは良き哉、と。
お教えいただきたいことがあります。
このカードからチャージしてポイントが付与され、納税にも使えるコード決済はどれですか?
調べてみましたが、分かりませんでした。
書込番号:26490799
0点
>タマに見る程度ですがナニか?さん
このカードからチャージしてポイントが付与され、納税にも使えるコード決済、ググって発見しました。
Android端末で、最終的に楽天Payのチャージ残高でeL-QRで払う方法ですね。
私はiPhoneなので、その方法を使えません。
書込番号:26491571
0点

>mini*2さん
地方税のQR支払いですが他のカードでなら
・三井住友ゴールドNL(master) 月5万まで
→auPAYアプリに登録してチャージ→auPAYで支払い
・リクルートカード(VISA/master) 月3万まで
→楽天ペイアプリでEdyチャージ→楽天キャッシュに変換→楽天ペイで支払い
でカード分のポイントは取れます(減少なし)。
iPhoneはやったことないですが変な経由はしないので使えるはず。
ゴールドNLはauPAYチャージが100万円ポイント対象からは外れたのでカード利用分だけですね。
あとは三井住友プラチナプリファードやリクルートカードで約0.9%の手数料払ってもプラスにするか。30万超えはこっちですかね。
書込番号:26492179
0点
>チビすなさん
>iPhoneはやったことないですが変な経由はしないので使えるはず。
レスありがとうございます。
ググったところ、今年2月にiPhoneでもEdy→楽天キャッシュができるようになっていました!
(Edyは物理カードになりますが)
https://dp-invest.hateblo.jp/entry/2026/02/17/065930
https://www.youtube.com/watch?v=0-a3_jrZs6k
https://www.youtube.com/watch?v=wCWOymZa4p4
書込番号:26492207
0点
>mini*2さん
AndroidとiPhoneでEdyキャッシュ絡みのタイムラグがあったの知りませんでしたw
ざっと見ましたけどこのカード起点だとJAL Payは不可なので
https://www.cr.mufg.jp/mufgcard/point/global/excluding/index.html
ANA Payチャージ (JCBは除く) 0.5% → Edyチャージ 0.5%
→ 楽天キャッシュ(残高) → 税支払い利用時ポイントなしで 計1.0%
であってます?
JAL ANA経由はだいぶ前からなんだかんだ残ってますよね。チャージ側は潰されますけど。
個人的にはマイルが貰えてもなあ……でこのルート使ったことないです。
書込番号:26492253
0点
>チビすなさん
はい、ルートは合ってます。
還元率は、前に書いたURLの一番下の動画を参考にすると、このカードの場合、計1.5%かもしれません。
書込番号:26492271
0点

>チビすなさん
Edy→楽天キャッシュがiPhoneでできるか確かめてみました。
Edyの物理カードはANAカード搭載のものです。
ANA Pay残高 → Edyチャージはできましたが、Edy → 楽天キャッシュ ができません。
調べたところ、Edyの最初の4桁が1005で、下記サイト②後半の「楽天ペイ残高(楽天キャッシュ)にチャージする際のご案内」に該当していました。
https://edy.rakuten.co.jp/info/service/charge/
私がこのルートを使うには、対応するEdyカードを用意しないといけないようです。
さて、Edyにチャージしちゃった1000円、どうしよう。。。
書込番号:26492473
0点
>mini*2さん
>チャージしちゃった1000円、どうしよう。。。
楽天キャッシュからのチャージって少額出来ませんでしたっけ?
1100円にできればダイソーセリアとかの100均で使い切れますが……
他のポイントでもそうですけど、使い切りたい端数は110円単位に揃えることが多いですね。(108円でも可)
面倒なら(食品以外を) 9点購入して990円で10円はヘソクリにしておくという手もありますが
書込番号:26492548
0点
>チビすなさん
なるほど、100均ですか。
9個買って、10円は捨ててもいいですね。
他に考えてるのは、Edyですか払えるスーパーを探して、地域指定ゴミ袋を買うことです。
書込番号:26492633 スマートフォンサイトからの書き込み
0点
>チビすなさん
さっき丸亀製麺のレジで見たらEdyが使える!しかも560円なので残りは440円で100均でちょうど消費できる!と思いましたが、物理カードを持っていませんでした。。。
次回にまたトライします。
書込番号:26492824 スマートフォンサイトからの書き込み
0点
>mini*2さん
税込み表記の飲食店は良いですね
スーパーで複数買って組み合わせると税込みで1円ズレたりしますw
楽天ペイアプリの説明見てたら、
iPhone版はスマホ内で楽天キャッシュ(残高)<>Edyが出来ない仕様ってことなんですかね。ややこしい
Androidだと支払いは現金かEdyか交通系だけ!みたいなときに
楽天キャッシュ(残高)からスマホ内でEdyに変換して支払いも出来るし残額も自由に戻せるし微妙に便利です。
まあさすがにこれだけPayPayやカードタッチが普及してると最近はあまりないですが
書込番号:26492880
0点
>チビすなさん
楽天Edyの物理カードですが、楽天カードを作ると無料でクレカ一体型になりますが、私は楽天市場など楽天グループのサービスをあまり使いません。
そこで、デスクに電話して聞いたところ、楽天Edyオフィシャルショップ(下記URL)で購入したものなら楽天ペイ残高にチャージに使えると言われたので、330円かかりますが購入しました(220円のものは売り切れ)。
https://www.rakuten.co.jp/edyshop/
別のEdyにチャージした1000円ですが、サンドラッグのポイントがあったので、サンドラッグで1000円ちょっとの買物の端数をポイントで払うことで、残高をゼロにできました。
書込番号:26493336
0点
>mini*2さん
楽天カードEdy付きは確か発行手数料かかりますし付けてないですね
カード再発行とか切替のときにEdy移行しないといけないとか面倒が多かった気が
クレジットカードってなにかと組み合わせると(イオンカードセレクトとか)
有事に面倒が増えるので単機能のほうが便利だと個人的には思ってます
Edyスマホに移行する前は物理カード持ってましたけど(330円の青か赤っぽいソレ)
探してみてもないのでたぶん移行のときに使い切ってハサミ入れて捨ててます(webも消してる)
ふつうはもう使わないですよねえ
書込番号:26493571
0点
 |
|---|
>チビすなさん
>楽天カードEdy付きは確か発行手数料かかりますし付けてないですね
これ、知りませんでした。楽天カードの申し込みを進めてみると、おっしゃるように、Edy機能を付けると330円かかるようです。
私も今更、楽天Edyカードを作ることになるとは思いませんでした。
書込番号:26493597
0点
他でも書いてますがこのカード届きました(新規入会)。
そこに毎年恒例で存在をすっかり忘れていた住民税の請求が。
納税にはこのカード使わないので関係ないんですがw
月10万達成で0.75%にすれば100万達成も含めて一応アリかな……いや無いかな……
(一応見た感じグローバルPLUSもグローバルポイント対象も、税と国民年金含んでそうだけど大丈夫かな)
ANA経由の楽天ペイ 1.6%は無理なので
楽天カード→Edy→楽天ペイ 0.5%で支払い。
au PAYで三井住友カード(master)からチャージしてリボ+0.5%付きにすれば
1%なんですが事前準備がいるので金額足りませんでしたね
税金払い高ポイントへの道は遠い……
書込番号:26494241
0点
 |
|---|
>チビすなさん
注文した楽天Edyカードが届き、iPhoneでANA Pay→楽天Edy→楽天ペイ残高に1000円を移すことができました。
何度も物理カードにタッチするのが面倒でしたが。3回ぐらいやったかな?
お陰様で、これで来月、固定資産税をeL-QRで払える目途が立ちました。
書込番号:26494518
0点
>チビすなさん
>mini*2さん
旧姓:タマに見る程度ですがナニか?です。
>mini*2さん
名前を変えたので、今年に入っての分には今まで気付きませんでした。
失礼しました。
このカードの年間ボーナス非対象に去年の夏くらいの改悪でauPAYが入ってしまったようです。
その後、自己解決されたようですが。
>チビすなさん
>月10万達成で0.75%にすれば100万達成も含めて一応アリかな……いや無いかな……
(一応見た感じグローバルPLUSもグローバルポイント対象も、税と国民年金含んでそうだけど大丈夫かな)
チャージなしのクレジットカードとして、地方税支払サイトやPayBを使う分にはポイントは付きますが、地方税支払サイトやPayBも1%前後のシステム手数料が発生します。
まあ、グローバルPLUS50と100万円ボーナスを達成して1.25%なので、ほんのわずかプラスですね。
>au PAYで三井住友カード(master)からチャージしてリボ+0.5%付きにすれば
1%なんですが事前準備がいるので金額足りませんでしたね
私もauPAY払いは年初からチャージ開始していました。
>税金払い高ポイントへの道は遠い……
今からスクランブルであれば、バーチャルカード主体の方法が良いかと。
つい昨日か一昨日、mini*2さんと別のクチコミでやりとりしていたV NEOBANKを利用する方法ですが。
準備は以下のアプリ
・COIN+(エアウォレット)←必須ではありませんが、振込手数料がかかりませんので
・V NEOBANK
・auPAYのバーチャルプリペイドカード
・VポイントPay
支払方法はユーチューブでの紹介事例で以下の順で、
①御自身の銀行(→COIN+(エアウォレット)にチャージ、振込)→V NEOBANK
②V NEOBANK→auPAYへチャージ
③auPAYの中のバーチャルプリペイドカード番号→VポイントPayチャージ
④VポイントPayのカード番号→地方税支払サイトまたはPayB
これだと、②1.5%、③0.5%、④0.5%の計2.5%還元となるようです。システム手数料を引いても1.5%お得。
私自身は今年は納付済なので来年トライ予定(V NEOBANKのポイント還元率が変わってなければ)
これだと、システム利用料1%程度は取られますが、計2.5%付きますので良しかな、と。
支払額が5万円を超えるのであれば、auPAYを経由せず、御自身の銀行→V NEOBANK→VポイントPay→地方税支払サイトまたはPayB、これでも2%還元-1%手数料=1%お得。
さらに面倒であれば、御自身の銀行→V NEOBANK→地方税支払サイトまたはPayBでは?これでも差分0.5%となりますが・・・
注意点は
・V NEOBANK口座登録は平日一両日は掛かりそう?
・VポイントPayアプリのポイント付与は「「ポイント連携」・「ID連携」の両方が完了しているお客さまが対象です」との事
現時点では、これがベストのような気もします。
私自身は今のところ個々に各アプリを使用していますが、上記手順を通しでeltaxには未使用ですので、飽くまで自己責任で宜しくお願いします。
書込番号:26494547
0点
>カカク・チョット・ヨムさん
登録名が変わられていたのですね。
私は、V NEOBANKデビット→auPAY→VポイントPayは、納税以外の普段使いの利用を考えています。
一昨日から、下記キャンペーンも始まりましたし。
https://www.offers-exchange.com/visa-japan/offer/3238
書込番号:26494571
0点
>mini*2さん
>私は、V NEOBANKデビット→auPAY→VポイントPayは、納税以外の普段使いの利用を考えています。
一昨日から、下記キャンペーンも始まりましたし。
実は私も、納税以外の普段使いに利用するつもりです。
納税分は来年春までどうするか、システム手数料なしで簡単な方法がないかユーチューバーの方々の事例とか拝見して決めようと思ってます。
書込番号:26494574
0点
>カカク・チョット・ヨムさん
>納税分は来年春までどうするか、システム手数料なしで簡単な方法
それがまさに、楽天ペイ残高を使ったeL-QRだと思っています。
なお、PayPayは、クレカでチャージしたマネーライトは納税に使えないとのこと。
https://pay.rakuten.co.jp/topics/invoice-payment/
https://e-estate.jp/media/estate-sale/blog/14187/
書込番号:26494602
0点
>カカク・チョット・ヨムさん
楽天ペイのサイトの「利用可能なお支払い先」の「自治体」の情報は最新ではありません。
自分が住んでいる市は入っていませんでしたが、市の公式HPを見たところ、以下のものが払えると書いてありました。
・市・都民税(普通徴収)
・固定資産税・都市計画税
・軽自動車税
・国民健康保険税
書込番号:26494607
0点
>カカク・チョット・ヨムさん
>②V NEOBANK→auPAYへチャージ
>③auPAYの中のバーチャルプリペイドカード番号→VポイントPayチャージ
これ知らなかったんですが、
②は昨年3月から、③は昨年11月からのルートみたいなので
③あたりは半年後には潰されててもおかしくはないですね……
V NEOBANKデビットは持ってないけど
デビットカード Point+はあってそっちもたぶんいけそうなので覚えておきます(来年まで納税はないけど)
※国税は約1%ですが、地方税のクレジットカードシステム手数料は確かちょっと安くて 0.82~0.83%くらいだったはず
書込番号:26494674
0点
>チビすなさん
>デビットカード Point+はあってそっちもたぶんいけそうなので覚えておきます
Point+の方は普通預金残高に応じて還元率が高くなりますが、貯めたポイントの使い道が狭いのが難点ですね。
2026年8月3日にドコモSMTBネット銀行に変わったら、dポイントと等価交換できるようになりそうな気がしますが。
https://guide.netbk.co.jp/posts/EChIidpG
https://www.netbk.co.jp/contents/lp/ci/
書込番号:26494686
0点
>mini*2さん
>それがまさに、楽天ペイ残高を使ったeL-QRだと思っています。
なお、PayPayは、クレカでチャージしたマネーライトは納税に使えないとのこと。
はい、現時点ではそう認識してます。
私が「納税分は来年春までどうするか、システム手数料なしで簡単な方法がないかユーチューバーの方々の事例とか拝見して決めようと思ってます。」と書いたのは、
私の場合は、もう今年度分は全期納付したため、「来年度分」は来年春までどうするか検討しようという意味です。
これまでも、前年度問題なかったクレジットカードや決済アプリのポイント付与や年間利用対象の条件が変わっているという痛い目に複数回遭遇しておりますので。
ANAPayにしろV NEOBANKデビットにしろ、ネットやユーチューブ界隈で話題になると直ぐカード会社に目を付けられて、エポスゴールドや三井住友ゴールド(NL)MからauPAYのように塞がれそうなので、来春使えるものをチェックして、といった感じです。
書込番号:26494688
0点
>mini*2さん
>自分が住んでいる市は入っていませんでしたが、市の公式HPを見たところ、以下のものが払えると書いてありました。
・市・都民税(普通徴収)
・固定資産税・都市計画税
・軽自動車税
・国民健康保険税
eltaxでは、これに都道府県単位の自動車税ぐらいが対象ですかね。
私はアイコン通りの年寄りですので、mini*2さんがうらやましい限りです。
前年度までは住民税も国民健康保険税も一部期間はeltaxが使えたのに、今年度からは全期間年金天引きのようです。
地元自治体では口座振替やコンビニ支払も手続きをすれば可能なようですが、クレジット不可、現金払いのみのようです。
どこが多様性の時代?と言いたいですが・・・
書込番号:26494694
0点
>カカク・チョット・ヨムさん
世帯主が65~74歳の年金受給者に対する特別徴収ですね。
私も65歳から年金を受給し始めたら、そうなってしまうのでしょう。
書込番号:26494704
0点
>チビすなさん
>③あたりは半年後には潰されててもおかしくはないですね……
ネット界隈では皆さんそう言われておりますね。
>V NEOBANKデビットは持ってないけど
デビットカード Point+はあってそっちもたぶんいけそうなので覚えておきます(来年まで納税はないけど)
私もクレジットカードや決済アプリの条件が変わらないうちに、第1期に全期間納付しますので、来年度まで納税はありません。
来春その時点でのベストをネット界隈で探すと思います。
>※国税は約1%ですが、地方税のクレジットカードシステム手数料は確かちょっと安くて 0.82~0.83%くらいだったはず
システム手数料は階段状の設定になっているので、例えば12000円とかだとわずかに1%を超えるようです。下のページで確認できます。
https://eltax.f-regi.com/fc/relay/payment/calculate
書込番号:26494705
0点
住信SBI銀行 デビットカード Point+ → au PAY
試してみました。とりあえず残高(au PAY マネーライト)へのチャージは問題なかったです。(月5万まで?)
ポイントに関しては来月中旬?に付与されてみないとなんともですね。
一応0.3%ポイントに下がる対象(病院や交通系)からは外れてるはずなんですが……
問題なければ、年100万特典が外れてしまった三井住友ゴールドNL(Master)の代替として使えそうです。
(V NEOBANK口座開くほどの情熱はないので……)
「基本ポイント」 1.25% ※現金化・JALマイル交換可
「上乗せポイント」 0.25%~0.75% ※デビットカード利用時にのみ利用可
合計 1.25%~2%
https://www.netbk.co.jp/contents/lineup/debitcard/support-flow/point/
書込番号:26498457
0点
>チビすなさん
代替ルート候補になりそうだったらよかったですね。
私も、前述コメントのルートをフルだ試してOKでした。
問題は、来年の納税まで、V NEOBANKデビットカードの特典が維持されているか、ですが。
書込番号:26498463
0点
>mini*2さん
楽天Edyルートが潰れるっていうか縮小になりますね。
8/1から上限月10万→1万。
https://cash.rakuten.co.jp/news/2026/0701_notice/
1年かけて毎月1万ずつちまちま溜めていくか、今月中に上限いっぱい10万入れておくかw
書込番号:26506546
0点
>チビすなさん
はい。楽天Payで2期目の固定資産税を払った瞬間にこの改悪通知です。
とりあえず、3期目と4期目の分も楽天Payにチャージしました。
他の税金は、V NEOBANKデビット→auPAYですかねぇ。
書込番号:26506555 スマートフォンサイトからの書き込み
1点
>mini*2さん
ペイ残高(キャッシュ)は楽天証券の積立で月5万円使ってて
リクルートカードで月3万いけるので
楽天Edy→ペイ残高は月2万円(できれば3万)ほしかった。
妖怪いちまんえん足りない……
書込番号:26506582
0点
>チビすなさん
「楽天Edyから楽天キャッシュへのチャージ利用に関する規定を見直し、月間チャージ上限額を以下の通り変更いたします。
変更前:100,000円
変更後:10,000円」
先月、暇な時にAI先生に「ANAPayから楽天Edyへのチャージは閉鎖されないか?」とお伺いを立てていたんですが、
AI先生曰く
・ANA Payだけが楽天Edyに登録できるのは、楽天Edy側がANA Payを個別に審査してホワイトリスト方式で例外的に許可しているため
(ANA PayのBINは楽天Edy側で“許可”され、他のバーチャルプリペイドは“拒否”されている)
・ANAカードは長年Edyを搭載していた歴史があり、ANAと楽天Edyの間には深い業務提携関係があるため
(ANAマイレージクラブは巨大な会員基盤を持つEdyの大口パートナーなので、ANA Payを対象外にするとANAユーザーのEdy利用の激減やANAとの関係悪化が懸念され、楽天側にデメリットが大きい)
等から、楽天はANA Pay → Edy → 楽天キャッシュ のルートは“提携上の黙認”
楽天Edyは2025~2026年にかけてアプリ統合を進めており、ANA Payからのチャージは封鎖される懸念が何度もあったが、実際には継続されている。
総合的に見て、楽天側が許容していると考えるのが自然。
以上のような回答でした。
ANAとの直接の接点を塞がず、ここを絞ってきましたか、なるほど。
まあ、ユーチューブで「このルート一本」みたいな紹介動画が溢れていたので、楽天の対応は当然でしょうが・・・
V NEOBANKもドコモに入れ替わると悪い予感しかしませんが・・・
書込番号:26506611
1点
>カカク・チョット・ヨムさん
V NEOBANKはCCC側が主体持って特典つけてるんじゃないですかね?
(松井証券とか第一生命も)
ドコモが下げるって言うならBaaSじゃない住信SBIネット銀行側の
スマプロ(スマートプログラム)やpoint+のほうが下げられそうかと
個人的にはBaaS間の振込無料で転送して各銀行から月間振込無料が使えるのが便利なので継続希望
まあことらあればそんな困ることはないですが
※ANApayは会員とるか……いやでもそんなわざわざなあ……とか思ってる間にルートが消えましたw
書込番号:26506757
0点
本日より、Edy経由のかわりに楽天カードのキャッシングで楽天ペイ残高にチャージできるようになりました!
https://payment.rakuten.co.jp/news/2026070200/
ええー
書込番号:26506768
0点
>チビすなさん
キャッシングですか。利息高そう。
そんなのに手を出してはいけませんね。
書込番号:26506774 スマートフォンサイトからの書き込み
0点
>チビすなさん
>V NEOBANKはCCC側が主体持って特典つけてるんじゃないですかね?
(松井証券とか第一生命も)
仰る通りです。
実はこれもAI先生に同じタイミングで聞いておいたんですが、以下のようなご宣託でした。(長い回答だったので端折りますが)
「結論から言うと、V NEOBANKは、2026年8月の「住信SBI → ドコモSMTBネット銀行」への社名変更後も“基本的にそのまま利用可能で、還元率などの既存特典も直ちに変更されない” と公式に明言されています。
理由は2つあります:
① NEOBANK/BaaS は“提携企業ごとの独立サービス”だから
→ 社名変更は銀行側の事情であり、提携スキームは継続されると説明されています。
② 公式発表で「サービスはこれまで通り」と明言
結論(最重要)
短期(2026年〜2027年)
→ V NEOBANK が Vポイントと dポイントを両方扱う可能性は低い
→ 理由:銀行(住信SBI→ドコモSMTB) は口座・決済インフラを提供するだけで、V NEOBANK のポイント設計は「提携企業(Vポイント側)」が主導しているため。
中長期(2028年以降)
→ “交換機能”や“両ポイント対応”が起こり得る
→ 理由:ドコモSMTBは「dポイント経済圏の銀行」になるため、BaaS提携各社(NEOBANK)に 「dポイント連携」を提案する可能性が高く、V NEOBANK でも dポイント連携が起こり得る。
Vポイントとdポイントは“競合しつつも共存可能で、銀行がdポイントを扱い、提携企業がVポイントを扱うという“二層構造”は十分成立する。」
端折ったつもりでも長いですね、申し訳ありません。
>個人的にはBaaS間の振込無料で転送して各銀行から月間振込無料が使えるのが便利なので継続希望
まあことらあればそんな困ることはないですが
私、わたしも以前はことらでしたが、最近はCOIN+というかエアウォレットですね。各銀行間を1つのアプリでやるには結構便利です。
書込番号:26506783
0点
>カカク・チョット・ヨムさん
>V NEOBANKは、2026年8月の「住信SBI → ドコモSMTBネット銀行」への社名変更後も“基本的にそのまま利用可能で、還元率などの既存特典も直ちに変更されない
そうだと嬉しいです。
住信SBI本体の方のスマプロポイントはdポイントに交換できるようになると思います。
理由は、銀行の半分を持っている三井住友信託銀行の方が、一足先にそうなったからです。
https://www.smtb.jp/personal/app/point/
書込番号:26506802
0点
>カカク・チョット・ヨムさん
最終的にWAONPOINTとVポイント両方使ってるウエルシアみたいな感じになりそうですね
私は逆にエアウォレットを先に使ってて最近ことらも使ってます。
ことらはメガバンク間が便利でネット銀行は弱いし、
エアウォレットはネット銀行に強い(メガバンクもいける)けど土日祝と10時以降の振込に弱いので使い分けてる感じで。
エアウォレットは〆が14時くらいにならんかなとは思ってる。
楽天銀行は無料すくないのでエアウォレット入れて他銀行へは多いかも。
>mini*2さん
スマプロポイントでも別に困らないですがdポイントにできても別に困らないですねw
ポイントを現金化したり証券会社の積立充当したりすると所得税(一時所得)関連が面倒なので
(気にしすぎかもしれませんが気がついたら特別控除枠超えてたとかしたくないし)
それ以外ならまあなんとでも……スマプロポイントならデビットでアマギフ購入とかかな?
書込番号:26506862
0点
>チビすなさん
>最終的にWAONPOINTとVポイント両方使ってるウエルシアみたいな感じになりそうですね
AI先生はそう仰ってます。
>ことらはメガバンク間が便利でネット銀行は弱いし、
エアウォレットはネット銀行に強い(メガバンクもいける)けど土日祝と10時以降の振込に弱いので使い分けてる感じで。
>エアウォレットは〆が14時くらいにならんかなとは思ってる。
楽天銀行は無料すくないのでエアウォレット入れて他銀行へは多いかも。
これまた仰る通りで、エアウォレットの弱点は休日しっかり停止すること、〆切り時間が早く入金が遅いこと、ですね。
因みに私がエアウォレット押しなのはN:Mの再配分?が1つのアプリで簡単にできるからです。
複数の収入受取銀行を使っている身としては、三菱UFJカードや三井住友銀行のOliveのように自行口座縛りがあると、各収入受取銀行から(残高のバランスを見ながら)一旦ウォレットにプールして、そこから各カードに紐づいた各支払銀行に支払い分だけ振り分けるのが残高管理上とっても便利。
逆に言うと、三菱UFJはリクルートと組んでエアウォレットを提供しているから「自行口座縛りでも良いよね」というスタンスのような気がします。憶測ですが。
三井住友が3万円以上の他行から自行口座への定額自動入金(無料)を給与受取相当としているのも「自行口座縛りでも良いよね」ですが・・・
書込番号:26506885
0点
>mini*2さん
>そうだと嬉しいです。
>住信SBI本体の方のスマプロポイントはdポイントに交換できるようになると思います。
理由は、銀行の半分を持っている三井住友信託銀行の方が、一足先にそうなったからです。
申し訳ありません。
レスを下から見ていて、チビすなさんのレスへ先に応えてしまいました。
私も「そうだと嬉しいです。」が、ドコモには何度も裏切られていますので、期待せずに様子見のつもりです。
書込番号:26506889
0点
>カカク・チョット・ヨムさん
「VポイントPayのカード番号→地方税支払サイトまたはPayB」に関しまして、
昨日にVポイントPayのバーチャルカードをPayBに登録しようとしたところ、エラーコード99で失敗しました。
VポイントPay側からのプッシュ通知やメールでの通知はありませんでした。
なお、他の登録失敗例(ファミペイバーチャルカード→PayB)の時にPayBに問い合わせたところ、PayBでは登録制限をしておらず、カード会社側起因とのことです。
ご参考までに
書込番号:26538740
1点
>リッキー(kohei_o)さん
>「VポイントPayのカード番号→地方税支払サイトまたはPayB」に関しまして、
昨日にVポイントPayのバーチャルカードをPayBに登録しようとしたところ、エラーコード99で失敗しました。
VポイントPay側からのプッシュ通知やメールでの通知はありませんでした。
なお、他の登録失敗例(ファミペイバーチャルカード→PayB)の時にPayBに問い合わせたところ、PayBでは登録制限をしておらず、カード会社側起因とのことです。
ご参考までに
ご連絡ありがとうございます。
随分前の書き込みのようで自分でも記憶が定かではないのですが、以下のように書き込んでいるところの④ですね。
>支払方法はユーチューブでの紹介事例で以下の順で、
①御自身の銀行(→COIN+(エアウォレット)にチャージ、振込)→V NEOBANK
②V NEOBANK→auPAYへチャージ
③auPAYの中のバーチャルプリペイドカード番号→VポイントPayチャージ
④VポイントPayのカード番号→地方税支払サイトまたはPayB
「支払方法はユーチューブでの紹介事例で」と書いているので、多分ですが、6月初めに今年度の地方税支払を完了し、各カード改悪の情報も多数飛んでいたので来年度用にユーチューブを漁って予習していた時期にどこかで拾った情報をそのまま書き込んだような記憶が・・・
「私自身は今年は納付済なので来年トライ予定(V NEOBANKのポイント還元率が変わってなければ)」とか書き込んでいますので、多分・・・
今となってはどのチャンネルの、どの動画だったかも定かではないですが。
やっぱり、紹介動画があっても自分で1回やるまでは安心できませんね。
ご指摘いだだき重ね重ねありがとうございます。
書込番号:26540365
1点
>タマに見る程度ですがナニか?さん
>カカク・チョット・ヨムさん
三菱UFJカードから公共料金(電気・ガス・水道)、税金、保険料・通信費などの利用に対するポイント還元率が
2027年1月12日(火)請求分より0.1%にダウンします。
(5,000円ごとに1ポイントなので、4,999円以下が切り捨て)
https://www.cr.mufg.jp/member/new/20260914_02.html
ゴールドカードは年100万円でボーナスポイントをもらえるので、公共料金や通信費の支払いなど、このカードに集めている人が多いんじゃないでしょうか?
書込番号:26554336
0点
>mini*2さん
>ゴールドカードは年100万円でボーナスポイントをもらえるので、公共料金や通信費の支払いなど、このカードに集めている人が多いんじゃないでしょうか?
はい、私です。
情報提供ありがとうございます。
いやあ、結構強烈な数字ですね。
ただ、年間利用ボーナスの集計対象は以下のページのままのようです。
https://www.cr.mufg.jp/landing/point/global/pt/index.html
集計対象外は中段にある
「カード年会費、キャッシングサービス・カードローンご利用分、分割払い・リボ払いの手数料などは、集計の対象外です。
「クレカ積立」のご利用分は、集計の対象外です。」
となっています。
「など」書きがきになっている部分が気になって、以前デスクに電話確認したのですが、その時の回答は「書かれていないauPAY残高チャージはグローバルポイントは付かないものの、年間利用ボーナスの集計対象」との説明でした。
今年はVNEOBANKもあんな事になったので、
来期のeLTAXは、このカードか、エポス(エポスも年間利用ボーナスには今のところ集計対象?)か、Likemeで堅実にauPAY残高チャージで行くか、とか考えていたのですが・・・
我が家の場合、電気がみずほ楽天カード同様に、ここでも対象外リストから外れていますのでまだギリでしのげるかも、ですが、他の固定費廻りがこれだと、うーん、どうしますかね。
格安プラチナへの乗り換え、ゴールド整理を検討中だったので、とうとう、このカードも整理対象となるか・・・
書込番号:26554364
0点
>mini*2さん
>三菱UFJカードから公共料金(電気・ガス・水道)、税金、保険料・通信費などの利用に対するポイント還元率が
携帯電話料金や電気料金は
対象店舗が最大20%ポイント還元でそれぞれ+1%アップも(いまのところ)あるので
そのあたりも含めてもらえるポイントで判断ですかね
私はLINEMOだけで元々4~5円相当→0円なのでそのままかな
書込番号:26554366
0点
>カカク・チョット・ヨムさん
>ただ、年間利用ボーナスの集計対象は以下のページのままのようです。
公共料金(電気・ガス・水道)、税金、保険料・通信費など改悪とはいえポイントが付与されるので、年100万円利用にはカウントされるのでしょう。
ですので、仮にこれらで年50万円使っていたとすると、ボーナスポイントが2500円相当から500円に減る計算です(5千円未満の端数切りでもっと減るかも)。
>チビすなさん
>携帯電話料金や電気料金は対象店舗が最大20%ポイント還元でそれぞれ+1%アップも(いまのところ)あるのでそのあたりも含めてもらえるポイントで判断ですかね
そうですね。私は一般カードで月千円ぐらいの携帯料金を払うことで+1%にしています。
この分のボーナスが5円から0円に減るだけなので、影響は軽微です。
対象店舗で月2~3万円使うので、ボーナスポイントが200~300円増えるだけで十分。
書込番号:26554390
0点
>チビすなさん
>携帯電話料金や電気料金は対象店舗が最大20%ポイント還元でそれぞれ+1%アップも(いまのところ)あるのでそのあたりも含めてもらえるポイントで判断ですかね
ちょっと計算してみました。
例えば対象店舗で月2.5万円使う人なら、携帯や電気をこのカードで引き落とすことで還元率が1%アップするので、プラス250円。
電気代が月1万円とすると、今回の改悪でこの分のポイントが50円→10円に。
それでも、1万円に対して260円もらえるので還元率2.6%。
電気代の引き落としを他のクレカに変えても、還元率2.6%は難しいでしょう。
ということで、改悪後も変えない方が良さそうです。
対象店舗の利用額が月1万円いかないというような人じゃない限り。
同時に、ゴールドから一般カードへのダウングレードも考えてみました。
①ゴールドで年100万円(うち対象店舗30万円、還元率14.5%とします)→年会費8千円(割引後)で55640ポイント(グローバルPLUS+20と年間ボーナス11000を含む)
②一般で対象店舗のみ年30万円、還元率12.5%+他の1.5%還元クレカで年70万円→37500ポイント+他社10500ポイント=48000
これでほぼトントンです。
ですので、対象店舗の利用額が年30万円より多く、かつ総額で確実に年100万円以上使う場合、ダウングレードしない方がよいでしょう。
書込番号:26555860
0点
>同時に、ゴールドから一般カードへのダウングレードも考えてみました。
因みに、単純にゴールドから一般カードへの「同一国際ブランド」のダウングレードはできないようです。
ダウングレードだと、新規入会停止中のゴールドエッジを勧められ、一般カードにはゴールド解約後、と案内されると思います。
別ブランドで一般カードを申し込む分には問題ないようです。
以前にデスクに聞いた記憶ですので、現状は?ですが。
書込番号:26555876
0点
>mini*2さん
いまどきケータイ料金で万単位もあまりないだろうし
冬場の電気料金が高いときか、+1%の対象店舗利用が少ない月以外は悩まないで良さそうですね
書込番号:26556265
0点
そういえばドコモSMTBのデビットカードだと病院や鉄道もポイント減だった気がするんですが、
今回のこれには入ってなさそうですよね
なんか複雑になってきたな……
書込番号:26556273
0点
特にこのカードだけに関係することではないのですが、以前このクチコミでauPayプリペイド→VポイントPayのチャージルートを挙げていたので念のための周知です。
昨日、ユーチューブに
「auPayプリペイド→VポイントPayのチャージルート閉鎖」
「auPayプリペイド→VポイントPayのチャージ不可」
とか、多数の動画が投稿されています。
どうも直近でV側がBINでau側の新規登録を止めたようだ、との推測が多いようです。
現状、auPAYをチャージ元として登録している方はチャージ可との事で、試してみましたが、確かにチャージできました。
動画では、私のようにauPayプリペイドを設定している方へ、変更すると戻せなくなると注意喚起してますね。
書込番号:26556960
0点
>カカク・チョット・ヨムさん
はい、私も知りました。
現在、私もVポイントPayアプリにauPayプリペイドを設定しているので、変えないようにします。
書込番号:26557116
0点
この手の変更でよく出てくる 【改悪】 って言い方
これまで(思惑はあれど)会社側が身銭を切ってユーザーがお得に利用させてもらってたのに
無くなったら悪だってそりゃねえだろって思う
むしろこれまでありがとうございましたって感謝するべきところw
書込番号:26557376
0点
>mini*2さん
そういえばあらためて見てて思ったんですが
「楽天モバイル」はケータイ料金扱いでポイント下がるのに
グローバルポイント最大20%の+1%対象からはハブられてるんですよねw
>条件達成判定日前月の下記サービスのご利用が対象です。
>「au(povo含む)」「NTTドコモ(ahamo含む)」「ソフトバンク(LINEMO含む)」「ワイモバイル」
povoも対象だから毎月ローソンお買い物券500円とかの売上立てれば実質無料で対象店+1%か
書込番号:26568190
0点
あまり注目されていませんが、このカード、海外旅行傷害保険が自動付帯です。
このうち、死亡・後遺障害の自動付帯分は1,000万円と少ないですが、それより重要なのは傷害・疾病300万円と救護者費用500万円の方。
https://www.cr.mufg.jp/apply/card/mucard_goldprestige/insurance/injury_ab/index.html
なぜなら、複数のクレカがある場合、死亡・後遺障害は一番高いもの一つしか適用されませんが、傷害・疾病と救護者費用は補償額が合算されるからです。
先進国だと傷害・疾病は1,000万円ないと不安という話がありますが、利用付帯のカードだと、複数枚で公共交通機関の代金を払うなどして保険を有効化するのが面倒です。
今ではほとんどのゴールドカードが利用付帯となったので、300万円が自動付帯となるこのカードはありがたいです。
3点
>mini*2さん
今ではほとんどのゴールドカードが利用付帯となったので、300万円が自動付帯となるこのカードはありがたいです。
このカードを持っている一番の理由がこれで、まったく同感です。
というのも、あと数年で70歳になるので、掛け捨て保険の保険金額や選択肢がガクッと減る事になります。
海外旅行分の支払いは他のカードで(傷害、疾病補償分の積み増し)、国内旅行分の支払いはこのカードで、としています。
まあ、欧米に行く場合は掛け捨て保険もかけますが。
このカードはレビュー書いていて、「付帯サービス」は「4」にしてるんですが、70歳過ぎると相対有利で「5」にランクアップするかも?
ただ、アプリ、Webサイト、利用通知、利用制限、スマホタッチ決済(私はandroid)等、UI周りが悉く不満なので、全体評価が上がらないカードです。
書込番号:26540919
0点


一般カードからのランクアップについて、いくつか疑問があるので教えていただければ幸いです。
① ランクアップには電話申し込みが必要でしょうか? WEBで普通に申し込んで、自動的にランクアップしてもらえるということはありますか?
② ランクアップが出来た場合、「最大20%ポイント」を得るための達成項目の情報はゴールドに引き継がれますか? 一からやり直しですか?
③ 一般とゴールドの2枚持ちはできるでしょうか?
お分かりになる項目だけでも結構ですので、アドバイス頂ければ幸いです。よろしくお願いします。
0点
>kou11さん
①追加でなく切り替えならMDCのwebから「カードランクアップ切替のお申し込み」で大丈夫かと思います
追加カードでポイントサイト等の特典が欲しい場合はそちらからでも良いかと思います(条件次第でポイントは対象外になる可能性もありますがグレードアップなら多分大丈夫)
②条件は複数カード持ちの場合はそれぞれのカードごとの判定になり、引き継ぎもないようですね
https://faq.cr.mufg.jp/mufgcard/detail?site=NIX1EXYK&category=154&id=4293
https://faq.cr.mufg.jp/mufgcard/detail?site=NIX1EXYK&category=224&id=4280
③同グレードカードのブランド違いも2枚持てますので、ノーマルとゴールドの2枚持ちは可能です
同ブランドでノーマルとゴールドでも大丈夫のはずです
書いておいてなんですが、細かい点は三菱UFJニコスのサポートに問い合わせするほうが確実かと思います
書込番号:26534467
1点
>チビすなさん
ありがとうございます。
新たなカードを作った際のキャンペーンの特典も確実にゲットしたいので、2枚持ちの線で進めたいと思います。
事務局にも問い合わせてみます。
書込番号:26534587
0点
>kou11さん
>チビすなさん
同ブランドの一般とゴールドを同時に持てるなら、ランクアップじゃなく、新規にゴールドを作った後で一般カードを解約するのが良さそうですね。
その方がポイントサイトを経由できるのでちょっとだけお得です。
もし、ランクアップだと一般カードに貯まった使い道のない100未満のポイントをゴールドに移行してくれるなら考慮する価値があります。
しかし、一般カード2枚のポイントを合算してくれないので、ランクアップの際もポイント移行はなさそうです。
書込番号:26534810 スマートフォンサイトからの書き込み
1点

>kou11さん
以下の様になると思います。
①普通カードVISA→切替(同一ブランド)→ゴールドVISA
※ゴールドVISAが残り、WEBサービスIDの変更は無く、ポイントは引き継げる。
②普通カードVISA→追加(異なるブランド)→ゴールドMastercard又はJCB又はアメックス
※普通カードVISAとゴールドMastercard又はJCB又はアメックスの2枚となり、WEBサービスIDとポイントは各々。
③普通カードVISA+ゴールドMastercard又はJCB又はアメックス新規発行(ポイントサイトからがお得)
※普通カードVISAとゴールドMastercard又はJCB又はアメックスの2枚となり、WEBサービスIDとポイントは各々。
書込番号:26534938
1点
>demio2016さん
>mini*2さん
>チビすなさん
レスありがとうございます。
念のため、カード会社に問い合わせたところ、ブランドが違うのであれば、普通カードとゴールドカードの2枚持ちは可能という回答を得ました。ただし、三菱UFJのキャンペーンの特典はないとのこと。ポイントサイト経由のポイントはどうなのでしょうかね?
>mini*2さん
まさに、その方法を考えていたところでした。
>demio2016さん
②と③の違いがよく分かりませんでした。もう少しご説明いただけるとありがたいです。
書込番号:26534946
0点
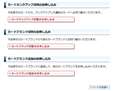 |
|---|
カード追加切替 |
>kou11さん
>ブランドが違うのであれば、普通カードとゴールドカードの2枚持ちは可能という回答を得ました。
まさにここなんです。
図のWEBサービスメニューの「カードランクアップ切替のお申込み」から進むと、次画面は①同一ブランド又は②他の3つのブランドのどれにするかを指定します。
ここが①と②の分岐点になりますね。
>三菱UFJのキャンペーンの特典はないとのこと
所謂オリジナルカードとしての分類です。なお、アメックスについては良く分かりません。
②のカード追加は、新たに追加するカードとしてWEBサービスIDが新規に発行されるのは三菱UFJカードに共通した決まりです。
③の新規加入申し込みは、本家WEBから直接申し込むと、②の追加と申込み過程が異なるだけの事だと思います。
ポイントサイトを経由すると、ポイントサイトからカードの新規申込み(ポイントサイト経由で初めての当該カード申込みに限る)で、ポイントサイトのポイントを獲得できるのでお得ですよと。ポイントサイト経由後の過程は②と同じでしょう。
なお、ゴールドカード自体の審査は①、②、③共通で実施されます。
書込番号:26534977
 1点
>kou11さん
ポイントサイト毎に違うかもしれませんが、試しにモッピーで確認したところ
>Q「三菱UFJカード」を持っていてもポイント獲得対象となりますか?
>A「三菱UFJカード ゴールド」を初めてお申込みの場合は対象となりますが、「三菱UFJカード」と同一カードブランドではポイント獲得対象外となります。
とありましたので、ブランド違いでゴールドを取るのが良さそうです。
なおアメックスは最大20%店舗が減るので避けたほうが良いかもしれません
(現時点で必要な店舗がないなら良いかもしれませんが、将来の追加で歯噛みするのも悔しいでしょうし……)
書込番号:26535033
1点
>demio2016さん
>チビすなさん
ありがとうございます。ポイントサイト経由で申し込みをしようと思います。
書込番号:26535085
0点
>kou11さん
前のカードで昨年末から3月にやっていたUFJ銀行側のキャンペーンをもらってないなら、
追加カードでも対象になると思いますのでエントリーして一応条件クリアしておくとよいかと思います。
https://www.bk.mufg.jp/tsukau/credit/lp/credit_cp_202606/index.html
※銀行口座は必要ですし引落固定&9月末残高が必要になります
あと三菱UFJニコス側の追加カードだと対象になりませんと言われた分も、
簡単な条件ならエントリーして達成だけしておくとなぜかもらえたりすることも
この手の話にまれによくあるので、(別に怒られるわけでもないですし)駄目もとでやっておくと良いかもしれません。
書込番号:26535340
1点
>kou11さん
あ、一応書いておきますがこの三菱UFJ銀行側のキャンペーンは
ポイントサイトなど経由でカード申し込んでも有効(のはず)です。
>三菱UFJカードの入会経路は問いません。本キャンペーンページ・三菱UFJニコス(株)のホームページ・店頭・紙申込など、いずれの方法でお申し込みいただいた場合でも、エントリーのうえ、その他条件を満たしていれば対象となります。
3月末時点で既存の三菱UFJ銀行口座がないと不可みたいですが。
書込番号:26535343
1点
>kou11さん
モッピーは付与されたモッピーポイントを他ポイントへの交換時に、本人確認として今現在の顔写真の撮影提供が必要になります(今もそのままだと思います)。写真データは別の専門会社への提供となりますので、ご注意なされた方が良いとは思います。
書込番号:26535344
1点
>チビすなさん
ありがとうございます。先ほど、ポイントサイト経由で申し込みをしたころです。
三菱UFJ側のキャンペーンも適用されると嬉しいです。
>demio2016さん
モッピーではない20年以上愛用しているポイントサイトから申し込みしました。
ありがとうございます。
書込番号:26535533
0点
って使ってる人は把握されてるんですかね?
それともAndroidはスマホに入らず、iPhoneはApple Payだから問題なし?
VISA/JCBならAndroid入りそうに見えますけど。
なお三菱UFJカード ゴールドはまだ届いてないので使ったことありません。
>※スマホでのタッチ決済は、本サービスの対象外です。
https://www.cr.mufg.jp/mufgcard/point/global/save/convenience_store/index.html
三井住友カードはスマホタッチのみポイントアップばかりなので真逆ですね。
三菱UFJカード ゴールドは現物カードタッチ! ちぃ覚えた
個人的には2つスマホにタッチ入れるとたまーに古い端末でエラーになるので棲み分けが出来ているのは助かります。
2点
>チビすなさん
以前、オーケーでiPhoneのウォレットに入れたこのカードでタッチ決済を試したところ、エラーが出て不可でした。
松屋でも同様で、どちらもQUICPayで払い、その後もずっとそうしています。
しかし、この最大20%還元の条件に、スマホでのタッチ決済が入っていなかったんですね。
エラーが出てくれて、ラッキーでした。
なお、私が調べたところ、このカードでApplePayでタッチ決済とQUICPayが可能なのはマスターのみです。
VisaはQUICPayのみ可、JCBとアメックスはQUICPayさえ不可です。
書込番号:26492242
2点
>チビすなさん
>mini*2さん
Mastercardブランドを発行しているということは、強制的にApple Pay手数料が徴収されるのでしょうね。
でも、考えてみると、QUICPayでも手数料は発生しているので、コンタクトレス決済が使えるのに特典還元率適用外というのも不自然な気はしますね。
書込番号:26492395
0点
>mini*2さん
Oliveは若者向けで三菱UFJはもう少し上な印象(スーパー向けポイントアップとか)があるので
つかう客層的に物理カードタッチなのはあってるのかもしれませんが、なんでなんしょうかね。
>demio2016さん
AndroidだとスマホタッチがGoogle Payになるのが嫌だとか手数料で揉めてるとか?
クレジットカード界隈は(カード会社の利益で)わざと複雑にしているのか、やむを得ずなっているのかが分かりづらいw
書込番号:26492553
1点
>チビすなさん
三菱UFJカードが3つのカードの集合体なので、最近のシステム改修はシステム上流部分のUIを改めるに留まり、3つのカード各々のスマホタッチ決済対応への改修には莫大な費用が見込まれるため手つかず状態、システム自体の硬直化により行き場を失い、対応できないのが大きな原因じゃなかろうかと推察します。
FeliCaには対応したが、NFCには対応できない状況が続いています。
そんな事情も有って、グローバルポイントWalletが出てきたということらしいです(笑)。
だったら、こっちのアプリをポイント優遇にすれば良さそうなんですがね。ユーザーもすっきりします。
三菱UFJカードからのチャージ分とポイントとを残高で分け、どちらを使うか選択制若しくはポイント優先指定可とし、ポイント利用時は1ポイント1円で使えるだけでも良いというのがユーザー視線だと思う次第です。他社アプリでできているのだから問題ない筈なんですけどね(笑)。
書込番号:26492697
1点
カード届きました。月曜日に審査okで金曜着だから結構早かったですね。
Androidスマホタッチは、2025年2月時点で「できません」の記載しかないのですが
https://www.cr.mufg.jp/mycard/knowledge/25031/index.html
出来ますの記載はなく設定方法も載ってないのでやはり出来ないみたいですね。(試してはいません)
三井住友みたいにスマホタッチ以外ポイント不利になると困るので現物カードタッチで充分ですが。
書込番号:26494124
0点
>チビすなさん
>demio2016さん
>mini*2さん
このカードを使って1年以上になりますが、その間の大きな変化はグローバルポイントWalletアプリ及びMUFGとDCの統合アプリの登場くらいでしょうか…
因みに私はandroidですので、当初から物理カードのみ、「iphoneはApplePayに載るらしい」程度の認識。
以下、三井住友と比較した、かなり偏見の入った勝手な推測です。
フィナンシャル・グループの基本的なの社風、スタンスの違い
・三菱UFJ:保守的
・三井住友:(比較すると)革新的
カード会社の立ち位置の違い
・三菱UFJニコス:銀行統合前の各カード会社の影響が未だ残る
(MUFG/DC/ニコス、更にMUFG内でも旧三菱、旧UFJのブランド、ラインアップ多数)
(MUFG/DCアプリ統合と言いながら、アプリアイコンにMUFG/DCロゴが残る始末)
(自社内調整やブラックボックス化したシステムに未だ体力を使っている段階では?)
(不思議なのは三菱UFJ銀行は合併時に他行システムを三菱側に片寄せして一本化して成功したのに、と)
・三井住友カード:旧さくら系のJCB廃止でV/MのSMBCとして統合一本化
→このためか、キャンペーン等でフィナンシャル・グループ内で(親)銀行と(子)カード会社の力関係に違いありそう
(ポイント高還元の系列銀行口座指定の有無等)
セキュリティの基本スタンス(保守性の影響)
・三菱UFJニコス:AI監視主体、設定厳しめでセキュリティ・ロック多発(やや改善傾向か?)
・三井住友カード:AI監視&利用者のスマホアプリ活用(利用通知、利用制限等)
スマホおよびandroid/iphoneの違いへの基本スタンス(保守性の影響)
・三菱UFJ:消極的(GooglePay非搭載)
(自社アプリもシンプル、設定項目等での利用者の介入を避けている?)
(相対的にアプリ設定の自由度が高い(セキュリティが緩い?)androidは嫌い?)
・三井住友:積極的
(多機能搭載のアプリで利用者への機能提供を優先している印象)
(android/iphoneのセキュリティレベルの違い等はあまり気にしていない?)
スマホ決済アプリの違い
・グローバルポイントWallet:弱点補強策
(自由度の少ない自社ポイントの利用拡大ツール整備、今後のグループでのエムットポイント活用の布石)
(android/iphoneともに(特にandroid)弱いスマホ決済の補強、これが狙いだから他社カードチャージ不可)
((特にandroidでは)バーチャルプリペイドカードのみスマホ搭載でセキュリティリスク最小化(被害金額、被害範囲等))
・VポイントPay:積極的ポイント活用策
(旧Tポイント、旧Vポイントだけでは利用規模や自由度が少なかったが、チャージ元を複数化で補完、バーチャルプリペイドカード化)
(他社カードチャージも可)
→三菱UFJは高還元ポイントを求める層には物理カードを基本としてandroid/iphone利用者間の差を押える一方で、スマホ決済の簡便さを求める層にはグローバルポイントWalletアプリ提供で一旦かわしたな、といった印象。
その他では、三菱UFJニコスに委託している(いた)他のカード会社のほうが「利用通知」運用していたり、GooglePayにタッチ決済を載せていたり、とか考えると、技術面や費用面の問題ではなく、頑固なセキュリティ方針の影響?と思ったり。
ただ、タッチ決済乗車が本格化した時、どうするんだろう、とは思います。「カード出してください」「グローバルポイントWalletにチャージして使ってください」ですかね?
書込番号:26494556
1点
>カカク・チョット・ヨムさん
>タッチ決済乗車が本格化した時
>「グローバルポイントWalletにチャージして使ってください」
グローバルポイント Walletへのクレジットカードからのチャージポイントが付かないのはいいとして
チャージはグローバルPLUS対象外と書いてあった気がするので
100万達成も対象外(たぶん?)かと考えるとポイント的には厳しいですね
事前チャージするならモバイルsuicaで良い気もしますし、タッチ決済乗車の決済タイムラグを考えると
これから改善していくにしても本当に普及していくのかちょっとあやしい気もしますが……
都市部とか絶対改札で詰まるでしょ
書込番号:26494609
0点
>カカク・チョット・ヨムさん
>タッチ決済乗車が本格化した時、どうするんだろう、とは思います。「カード出してください」「グローバルポイントWalletにチャージして使ってください」ですかね?
iPhoneはエクスプレスカードに指定しておけば、そのままタッチ乗車可能なので、事前にチャージさえしておけば何ら問題ありません。
使用感は、FeliCaのそれより若干遅いかな。
一方、Android端末はスリープ状態不可になってしまったので、改札で少しは詰まるかもしれませんね。
書込番号:26494775
0点
>demio2016さん
>使用感は、FeliCaのそれより若干遅いかな。
チップは反応していても、利用音が鳴るのが交通系ICより気持ち遅いような気がします。
タッチしてスマホを少し離してから音が鳴っても大丈夫ですから。
書込番号:26494788 スマートフォンサイトからの書き込み
0点
>demio2016さん
正直なところ、もうリタイアしてますので、改札の応答時間とかはあまり興味がわかないのですが、一応Yahoo!のAgent iに訊いてみました。
Agent iでは信用できない、チャッピーやジェミニ、せめてCopilotにしろよ、とか言われそうですが・・・
以下、Agent iの回答です。
日々の移動での「ピッ」の違いは、体感としては気になりますよね。ポイントを押さえて整理します。
🔄 応答速度と仕組みの違い
交通系IC(Suica等・Apple Pay/Google PayのSuica)
Apple PayやGoogle PayのSuicaも、中身は「交通系IC」として動いています。
改札処理時間はおおむね0.2秒前後と言われ、世界的にもトップクラスに高速
駅の改札機側も、専用システムとして大量処理に最適化されている
スマホ版Suicaも、基本的には物理カードSuicaとほぼ同等の速度で動作する設計
体感としては、タッチした瞬間にゲートが開くイメージです。(note.com)
クレジットカードのタッチ決済乗車(Visa/Mastercard等)
クレジットカードやスマホのウォレットに登録したカードでの「タッチ決済乗車」は、国際ブランドのEMV規格に基づきます。
規格上は0.5秒以内で処理することが要件とされています
交通系ICよりはわずかに遅いとされ、「ワンテンポ遅れる程度」という評価が多いです
処理はクラウド側との連携も絡むため、駅や時間帯、回線状況でごくわずかに差が出る可能性があります(note.com)
結論として、改札の応答速度は
交通系IC(Suica等)> クレジットカードのタッチ決済
という評価が一般的ですが、最近の導入例では実用上ほとんど問題ないレベルまで高速化されています。
🧩 そのほかの違い
主な違いの整理
項目 交通系IC(Suica等) クレカタッチ乗車
応答速度 非常に高速 わずかに遅い
精算方法 前払いチャージ 後払い決済
定期券機能 対応あり 現状は限定的
ポイント付与 事業者ごとに設定 カード会社側の還元
対象エリア 既に全国的に広い まだ導入エリア拡大中
交通系ICは「鉄道会社の運賃システム」と一体ですが、
クレカのタッチ決済は「決済インフラ」として上にかぶせるイメージです。(dime.jp)
🚃 なぜタッチ決済乗車を進めているのか
日本では元々Suicaなど交通系ICが普及していますが、それでもクレジットカードタッチ乗車が積極的に広げられている理由はいくつかあります。
訪日客・乗り換えのしやすさ
外国人旅行者は、各エリアごとにICカードを作るより、自国で使っているクレジットカードをそのままタッチできた方が圧倒的にわかりやすい
カード一枚で「買い物」と「交通」を共通化できるため、案内も簡単になる
研究機関のレポートでも、訪日客の利便性向上の観点から、クレカタッチ乗車の拡大が重要とされています。(jri.co.jp)
事業者側のコスト・省人化
交通系ICのシステムを一から整備するより、既存の国際ブランド決済インフラを活用した方が導入・運用コストを抑えやすい特に中小や地方交通で顕著
券売機、現金対応の窓口、精算機などを減らせるため、省人化やキャッシュレス推進に直結する(watch.impress.co.jp)
利用者・カード会社双方のメリット
ユーザーは新たにICカードを持たなくても、手持ちのクレカでそのまま乗車できる
カード会社側にとっては利用シーン拡大となり、ポイント還元やキャンペーンなども展開しやすい
日本でもすでに多くのクレジットカードがタッチ決済対応になっており、そのポテンシャルを交通でも活かしたいという狙いがあります(watch.impress.co.jp)
世界的な流れへの対応
ロンドン、シンガポールなど、世界の大都市では「クレジットカードでそのまま改札を通る」方式が一般化しており、日本も同じ流れに乗る形
Visaなどは、世界中で交通機関へのタッチ決済導入を進めており、日本もその一環として支援を受けています(visa.co.jp)
🔍 まとめると
応答速度は、今でもSuica等の交通系ICの方がわずかに速く、スマホSuicaもほぼ同等
クレカのタッチ決済乗車は、体感では「ワンテンポ遅いが実用上は問題ない」レベルまで来ている
タッチ決済乗車を推進している主な理由は、訪日客の利便性向上、地方交通のキャッシュレス・省人化、クレカ保有者の利便性向上、そして世界的な決済トレンドへの対応です。
以上が、Agent iの回答です。
まあ、既視感がありますが、FelicaにSUICAやiD、QUICPay搭載の「ガラパゴスの時代の終焉」に向かうのか、どうかでは?
私個人は日本の国力低下等の背景もあり、長期的に見れば、この段階から世界標準に合わせた方が良いのでは?といった感じです。
まあ、改札は混むんでしょうが、人口は確実に減っていきますし、AIやロボットの進展で労働環境も変わるでしょうから、今後は混み具合は逓減していくのでは?
因みに、私自身の興味は別のところにありました。
上記のような背景もあり、タッチ決済乗車の流れは必然だろうから、
PayPayカード、auPAYカード、さらにdカードと通信系各社は、これまで消極的だったGooglePayへのクレカタッチ決済を自社採用の国際ブランド全てで搭載しはじめています。
iDの宗家の1つと言えるドコモまで対応するとなると、もう一つの宗家の三井住友も対応するのかな?
そして、私の偏見ではセキュリティが胡散臭いandroidを避けている三菱UFJはどうする?といった妄想が「ただ、タッチ決済乗車が本格化した時、どうするんだろう、とは思います。「カード出してください」「グローバルポイントWalletにチャージして使ってください」ですかね?」といった言葉になりました。
ほんと、android派の人間としてはMastercardのスマホ決済、GooglePayに載らないかな、という程度ですが。
書込番号:26494851
0点
>カカク・チョット・ヨムさん
私としましては、これまで使ってきた実感です。
数少ないタッチ乗車改札の場所もすぐ判断できるようになりましたので、それほど手間ではありません。
VISA、Mastercard、JCBと使ってきていますが、今はJCB OSシリーズのタッチ乗車を10.5%還元で使用中です。
勿論物理カードなんて不要です。
>GooglePayへのクレカタッチ決済を自社採用の国際ブランド全てで搭載しはじめています。
ここが三菱UFJカードの最大の弱点なんですね。前にも書きましたが、古いカードシステム改修不能の可能性が高いので、対応できないでいます。だからこそGoogle Payに対応させた「グローバルポイントWallet」アプリを使うという視点が生きるのです。まあ、バーチャルカードなのでスマホ必須となってはしまいますけどね。
書込番号:26494875
0点
>demio2016さん
>私としましては、これまで使ってきた実感です。
数少ないタッチ乗車改札の場所もすぐ判断できるようになりましたので、それほど手間ではありません。
VISA、Mastercard、JCBと使ってきていますが、今はJCB OSシリーズのタッチ乗車を10.5%還元で使用中です。
私としては先ほどの返信に「正直なところ、もうリタイアしてますので、改札の応答時間とかはあまり興味がわかないのですが」lと書いた通りです。
申し訳ありませんが、タッチ決済乗車そのものには興味はありません。
>勿論物理カードなんて不要です。
はい、わざわざ財布からカードは出さずに、スマホでタッチにしたいと思い、GooglePayもクレカを全ブランド対応する流れになったら良いな、という趣旨で書き込んでます。
今は、スマホがandroidでMastercardの場合は、物理カードが必要となりますので。
>ここが三菱UFJカードの最大の弱点なんですね。前にも書きましたが、古いカードシステム改修不能の可能性が高いので、対応できないでいます。
はい、私も上の方のコメントに似たような事を書いてます。
>カード会社の立ち位置の違い
・三菱UFJニコス:銀行統合前の各カード会社の影響が未だ残る
(MUFG/DC/ニコス、更にMUFG内でも旧三菱、旧UFJのブランド、ラインアップ多数)
(MUFG/DCアプリ統合と言いながら、アプリアイコンにMUFG/DCロゴが残る始末)
(自社内調整やブラックボックス化したシステムに未だ体力を使っている段階では?)
(不思議なのは三菱UFJ銀行は合併時に他行システムを三菱側に片寄せして一本化して成功したのに、と)
>だからこそGoogle Payに対応させた「グローバルポイントWallet」アプリを使うという視点が生きるのです。まあ、バーチャルカードなのでスマホ必須となってはしまいますけどね。
はい、仰る事も「グローバルポイントWallet」アプリの背景の1つとして、上のコメントに書いています。
>・グローバルポイントWallet:弱点補強策
(自由度の少ない自社ポイントの利用拡大ツール整備、今後のグループでのエムットポイント活用の布石)
(android/iphoneともに(特にandroid)弱いスマホ決済の補強、これが狙いだから他社カードチャージ不可)
((特にandroidでは)バーチャルプリペイドカードのみスマホ搭載でセキュリティリスク最小化(被害金額、被害範囲等))
→三菱UFJは高還元ポイントを求める層には物理カードを基本としてandroid/iphone利用者間の差を押える一方で、スマホ決済の簡便さを求める層にはグローバルポイントWalletアプリ提供で一旦かわしたな、といった印象。
ただ、私の場合は「バーチャルプリペイドカード」にした理由は、それ以外もあると思っています。
GooglePayもApplePayも内部的には実カード番号は使わずにトークンを使うのですが、登録時には一旦実カード番号他を入力します。
androidにこれを渡すのがイヤというのもあると邪推しています。
「バーチャルプリペイドカード」にすると、実カード情報の流出を防ぎ、不正利用被害額も抑える事ができますので。
こういったセキュリティ上のニーズも1つあると思います。
また、グローバルポイントという取扱いにくい自社ポイントの利便性を挙げる点もこのアプリのニーズとしてあったと思います。
というのも、
>三菱UFJニコスに委託している(いた)他のカード会社のほうが「利用通知」運用していたり、GooglePayにタッチ決済を載せていたり、とか考えると、技術面や費用面の問題ではなく、頑固なセキュリティ方針の影響?と思ったり。
と書いていますように、技術面や費用面の問題だけだと、ちょっと?と思う部分もあるからです。
仰るように、歴史も長く、統合を繰り返した大会社でなので、「自社内調整やブラックボックス化したシステムに未だ体力を使う」ので、「改修」ではなく、「新規システム(アプリ)」というのは当然なのですが、そこで「バーチャルプリペイドカード」という形式を選択した理由は上記のような他のニーズにも対応するためでは?と思っております。
demio2016さんが三菱UFJニコスの現役、OBで内部事情はこれ、と仰るのであれば別ですが、私の偏見、妄想としてはそんなところです。
書込番号:26494898
0点
問題は、統合したのが、DCのIBM系、NICOSのNEC系、UFJの日立・富士通系の3つのシステムだというところ。
加えて、カード会員用システムのみならず、販売店用システムもあるところでしょうね。
書込番号:26494913
0点
>demio2016さん
>問題は、統合したのが、DCのIBM系、NICOSのNEC系、UFJの日立・富士通系の3つのシステムだというところ。
はい、一応どこかの記事で読んだ記憶はあります。
同業種でメインフレーマーを分けるのは、昔の通産のIBM支配回避策の影響でしょうが・・・
私も業種は伏せますが、基幹システムにメインフレームを使用している統合会社で統合システムに関わった人間ですので想像はできます。
みずほ銀行が失敗したようにインタフェイスを決めてブリッジするか、三菱UFJ銀行のように1社の基幹システムに片寄するかが基本的なアプローチとは思います。
OSもIBMと富士通は似ているというか、富士通が真似ているし、NECのOSはそもそも起源も違うので、みずほと同じようにブラックボックスのまま、インタフェイスを決めてブリッジしたのでしょうかね。
>加えて、カード会員用システムのみならず、販売店用システムもあるところでしょうね。
はい、クレジットカード会社の基幹システムですから「加盟店管理」、「会員・カード管理」はありそうですね。今回、関係しそうなところでは「オーソリ・与信」「決済」等の機能部分でしょうか。
ところで、基本的なところで確認ですが、
・三菱UFJニコスでは何故GooglePayとApplePayで同じブランドの決済自体に搭載しているか否かの差があるのでしょうか?
・三井住友はGooglePayにVISAはタッチ決済、MastercardはiDを搭載、その他の中小カード会社ですらVISAタッチかiD、又はQUICPayを搭載しているのに、何故三菱UFJニコスはその対応しなかったのでしょうか?(つまり、最小限の負荷で済むであろう対応はやっていないのは何故?)
・その上で、開発体力がない中小カード会社ではやらない新規バーチャルプリペイドカードアプリをわざわざ作ったのでしょうか?(つまり、最小限の対応はせずに、新規開発は対応したのは何故?)
・GooglePayのカード会社との決済のインタフェイス(フォーマットやプロトコル等)はある程度カスタマイズできるとしても比較的シンプルかと思うのですが、カード会社の内部システムの問題とどのように関係するのでしょうか?(インタフェイスだけ決めれば中小他社並みの対応はとれた筈、という意味です)
以上のような点をどう思われますか?
私は、統合会社のシステムの内部はブラックボックスしており、改修が困難だろうという事には同意するのですが、そもそも決済のインタフェイスさえ決めれば良さそうなGooglePayへの決済搭載を避けた点とは話が結び付かないのです。
GooglePayとの決済のインタフェイスさえ決めれば、VISAタッチ決済、QUICPay決済を搭載することは技術的なハードル等関係ないように思うのですが。
お詳しいようですので、ご教示お願いします。
書込番号:26494932
0点
>カカク・チョット・ヨムさん
素人です。悪しからず。
>・三菱UFJニコスでは何故GooglePayとApplePayで同じブランドの決済自体に搭載しているか否かの差があるのでしょうか?
申し訳ないのですが、意味が汲み取れません。
>・三井住友はGooglePayにVISAはタッチ決済、MastercardはiDを搭載、その他の中小カード会社ですらVISAタッチかiD、又はQUICPayを搭載しているのに、何故三菱UFJニコスはその対応しなかったのでしょうか?(つまり、最小限の負荷で済むであろう対応はやっていないのは何故?)
最小限の負荷で済むとは思えず、カードシステムプログラムの改修困難性にあるのだと思っています。
>・その上で、開発体力がない中小カード会社ではやらない新規バーチャルプリペイドカードアプリをわざわざ作ったのでしょうか?(つまり、最小限の対応はせずに、新規開発は対応したのは何故?)
スマホアプリの方が様々な面で最小限の対応で済むからだと思います。
>・GooglePayのカード会社との決済のインタフェイス(フォーマットやプロトコル等)はある程度カスタマイズできるとしても比較的シンプルかと思うのですが、カード会社の内部システムの問題とどのように関係するのでしょうか?(インタフェイスだけ決めれば中小他社並みの対応はとれた筈、という意味です)
素人目からは、それ程簡単、シンプルな改修にはならないと見えますが、基幹システムにメインフレームを使用している統合会社で統合システムに関わった方からすると、様々なトークンシステム構築整備連携等はシンプルなんですか。
基本的には、三菱UFJカードに限らず、カード各社は早急なAI対応システム開発を優先させている筈なんですけどね。
書込番号:26494978
0点
>demio2016さん
>申し訳ないのですが、意味が汲み取れません。
話が噛み合いませんね。このレスで最後としましょう。二人ともスレ主でもなく、解決済のスレですので。
demio2016さんが以前書かれているように、統合一本化したい意図はあっても「古いカードシステム改修不能の可能性が高い」は同感です。
たぶん、多くの方が統合会社のシステム統合・一本化は大変と理解していると思います。
スマホ決済の件に戻ります。
ただ、スマホ決済に関しては「古いシステム」の中を『改修』するのではなく、『新規追加』機能として「古いシステム」とスマホ端末の間で、実カード番号とトークン番号の変換、受け渡しをするだけですよね。
(あとはiphone/android用プラットフォーム側の対応ですが、これはグローバルポイントWalletアプリもGooglePayにVISAタッチ決済のアカウントとして搭載しているのでプラットフォーム側の対応は少ないのでは?)
ザックリしたイメージですが。
【スマホ端末】(トークン番号で処理)⇔【自社内のiphone/android用のトークンシステム(新規開発)】(トークン番号←変換→実カード番号)⇔【自社内の「古いカードシステム】(実カード番号で処理)
そもそもの私の単純な疑問は、ApplePayはVISAやMastercardのアカウントを搭載しているのに、GooglePayではできないのは何故、です。
・demio2016さんの論で行けば、ApplePayにもスマホ決済アカウントは搭載できないのでは?
・逆にApplePayで出来たのなら、GooglePayでもせめて1種類のアカウント(例えば、VISAタッチかQUICPayとか)は搭載できるのでは?
・三菱UFJニコスが受託している(いた)クレジットカード会社ではGooglePayに搭載できているのは何故?
・中小カード会社や国際ブランド多数の会社でもVISAタッチあるいはiD/QUICPayのアカウントを搭載しているのは?
このため、GooglePayには搭載「できない」のではなく意図的に「しない」という選択をしているのでは?と考えています。
>最小限の負荷で済むとは思えず、カードシステムプログラムの改修困難性にあるのだと思っています。
これは各人の認識なので議論しても並行線ですね。
私は『改修』必須とかではなく、『新規追加』レベル(トークン機能やグローバルポイントWalletアプリ)で対応可(あとはiphone/android用プラットフォーム側の対応が主)とみるかの違いですね。
>スマホアプリの方が様々な面で最小限の対応で済むからだと思います。
これまた、各人の認識なので議論しても並行線ですね。
①GooglePay/ApplePay搭載対応(上記トークンシステム開発等)<②新規カードアプリ開発<③「古いカードシステム」改修(スマホ決済対応で改修する必要性は???別目的なら必要性大)
となるのでは?と私は思ってます。
理由は「スマホアプリの方が様々な面で最小限の対応で済む」のであれば、中小カード会社はGooglePay/ApplePay搭載対応せず、新規カードアプリで対応したのでは?
(中小カード会社ほどGooglePay/ApplePayのプラットフォームを利用しているように見えますし、グローバルポイントWalletアプリもGooglePayに載せているので、この点からも上記のような負荷順では?)
(一方でPayPay、auPAY、ドコモは使用する全ブランドのタッチ決済搭載を直近やってます。)
>素人目からは、それ程簡単、シンプルな改修にはならないと見えますが、基幹システムにメインフレームを使用している統合会社で統合システムに関わった方からすると、様々なトークンシステム構築整備連携等はシンプルなんですか。
一般論ですが、既存システム内の『改修』ではなく、既存システム外に機能の『新規追加』なら、より簡単でしょう。
別業種出身なのでトークンシステム自体は知りません。
ただ、銀行等も含めてEC(電子商取引)のインタフェイス(フォーマットやプロトコル等)は通常は標準化されておりますので、企業間データ通信がそんなに複雑?とは考えにくいですが。
中小他社ですらGooglePayやApplePayにアカウント搭載できてますから、iphone/android側プラットフォームの要件制約で、カード会社内部の基幹システムにそれなりの規模の『改修』は発生しないのでは?と思ってます。
三菱UFJニコスの場合も統合しようとすると大変でしょうが、系列毎に対応すれば同じかと思います。
>基本的には、三菱UFJカードに限らず、カード各社は早急なAI対応システム開発を優先させている筈なんですけどね。
今度は別の話ですか?個人的にはあまり興味ありません。
ただ、こちらが三菱UFJニコスのシステム問題の本陣だとは思います。
他社同様に人件費問題もあるでしょうが、三菱UFJニコスでは多数ある系列毎のメインフレームの基幹システムの保守・更新コストが発生するでしょうから、AI化を進める際には統合一本化を図りたいのでは?
スマホ決済対応とかとは比較にならない費用規模でしょうから。
以上、私の考えをまとめると、もともと三菱UFJニコス内部の「古いシステム」を統合一本化したいという動きは(今回のMDCへの統合等)はあったとは思っています。
ただ、今回のスマホ搭載の件の主要因、あるいは唯一の要因と言われると???と思う次第です。
繰り返しなりますが、グローバルポイントWalletが三菱UFJニコスの内部システム問題の解決策というのではなく、内部システム問題はAI化に合わせて別途解決していくのでは?
一方、せまるタッチ決済乗車やグループのエムット対応を前に、応急措置としてスマホ決済に搭載できるアプリを提供して、ユーザーの不満を「一旦かわしたな」といった心象。
まあ、応急措置がいつの間にか恒久措置になるのは良くありますが。
書込番号:26495230
0点
>カカク・チョット・ヨムさん
そうですね。システム改修に関し、かなり視点が異なっているようですね。
一点だけ、
>一般論ですが、既存システム内の『改修』ではなく、既存システム外に機能の『新規追加』なら、より簡単でしょう。
システム改修は簡単にいかないから、システム障害が頻発したり、そもそもGoogle PayのNFC決済にカード各社が迅速な対応を成しえなかったのだと思います。
仰るとおり、既存システム外に機能の『新規追加』こそ、まさにグローバルポイントWalletアプリで、Google Pay対応ではないところです。
書込番号:26495291
0点
>demio2016さん
これで最後でお願いします。
>システム改修は簡単にいかないから、システム障害が頻発したり、そもそもGoogle PayのNFC決済にカード各社が迅速な対応を成しえなかったのだと思います。
そのようにご理解されているのであればそれで良いのでは?と思います。
私の認識は違い、以下のような理由で「カード各社がEMVタッチ決済の『対応を急がなかった』」というものです。
・世界的にはGooglePayがApplePayに先行したが、日本ではApplePayがGooglePayに先行していた。
・2010年代後半までの日本ではSUICA、iD、QUICPay等のFeliCa電子マネーが支配的で、タッチ決済対応を急ぐニーズが無かった。
・そのため、Google自体が「おサイフケータイ」で利用されていたSuica・iD・QUICPay・WAONなどのFeliCa電子マネーをGooglePayアプリから設定できるように統合していった。(Googleは各国、各地域別へのカスタマイズ対応が多い)
・また、当時の日本では店舗端末が「Visaタッチ」「Mastercardコンタクトレス」などEMVタッチに対応していないため、GooglePayに国際ブランドを登録していてもタッチ決済自体ができない店舗が多かった。
そんな中でも、VISAタッチ決済を優先する一部カード会社はGooglePayにタッチ決済を搭載していた。
前のコメントでも書きましたが、直近では通信系のPayPayカード、auPAYカード、dカードが自社搭載の全国際ブランドのタッチ決済に変更していってます。あっという間の対応です。
タッチ決済乗車が潮目の変わるトリガーかも?と思って眺めております。(タッチ決済乗車自体には全く興味ありませんが)
>仰るとおり、既存システム外に機能の『新規追加』こそ、まさにグローバルポイントWalletアプリで、GooglePay対応ではないところです。
iphoneは知りませんが、androidではグローバルポイントWalletアプリはバーチャルプリペイドカードとしてチャージはできますが、タッチ決済はGooglePayに依存してます。
つまりGooglePayにはバーチャルカード番号でアカウント搭載しているわけです。
ここら辺でおしまいにします。
書込番号:26495358
0点
このカード、ポイントアップ対象にコカコーラ自販機があり
Coke ONアプリじゃなくてもカードのタッチで良いのかー(あまり自販機自体を使わないので入れてない)
珍しいなー機会があったら使おうと思っていた矢先
先日買おうとしたら交通系ICのみ対応の古い自販機で敗北しましたw
いま4台に3台はCoke ON対応らしいんですがね……
※コカ・コーラ自販機はApple Pay利用分は対象外と書かれておりややこしい
書込番号:26511751
1点

クレカ積立が6月から出来ていたみたいです。
三菱UFJカード ゴールド、アメックスプラチナが1% ノーマルカードが0.5%
カード側の月間売上条件はありません。
https://www.wealthnavi.com/mubk/card-investment 注)口座申込みは下のURL(UFJ銀行側)から
口座開設で1万円、積立金額に応じて最高1万円のキャンペーンあり。
積立金額の方は最大金額で継続必須条件もないようなので、1回だけ10万円積み立てれば1万円貰えます(合計ではない)
出金不可とかの条件もなさそうなので、積立→売却→出金とかでも対象になると思います。
まあ、ポイント目当てで小細工するよりも基本的に入れっぱなしのほうが資金増えると思いますが……地合い次第ですね。
WealthNaviは本家と他の提携サービスも含めて1口座までしか持てないようなので他で持っている場合は解約すればいけるハズ。
新規開設キャンペーンの方は対象外になるかもしれませんが(特に明記はない)
クレカ積立自体は 三菱UFJ eスマート証券と併用もできるので、ゴールドでの実質年会費負担が減りますね……。
●新規開設(運用スタート資金プレゼント)キャンペーン
9月30日までに
①口座申込
②キャンペーンエントリー
③リスク許容度設定
④9/30夜時点出金時振込先口座のUFJ銀行に残高6万円
11/末ウェルスナビ口座に1万円付与
https://www.bk.mufg.jp/tameru/wnforbk/lp/cp/01/index.html
●ウェルスナビでクレカ積立キャンペーン
9月30日までに
①カードUFJ口座引落を設定
②キャンペーンエントリー
③クレカ積立設定
④10月10日までには積立設定をして1回でも実行されていること
期間内の月間最大積立額が
10万→1万円
5万円→5千円
1万円→千円
12/末銀行口座に付与
https://www.bk.mufg.jp/tameru/wnforbk/lp/cp/02/index.html
※一応間違いはないと思いますが内容詳細はリンク先で確認下さい
1点
クチコミ掲示板検索
価格.comマガジン
注目トピックス

(クレジットカード)
